当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ベンツGLSの見積もりで残クレの月々を見て、『この金額なら手が届くかも』と思った方も多いはずです。でも、本当に得なのか気になりますよね。
結論から言うと、ベンツGLSの残クレは、最後に買い取るなら普通ローンより総支払額が多くなります。一方で、数年で乗り換える方や、売る時の値下がりが心配な方には向いている買い方です。この記事では、450 dを例に、総支払額を並べて損得を見ていきます。
そもそも残クレってどんな仕組み?
残クレは「残価設定型クレジット」の略で、数年後の車の値段(残価)を先に決めて、残りの金額だけを分割で払う買い方です。
メルセデス・ベンツでは、メルセデス・ベンツ・ファイナンスの「ウェルカムプラン」などが残価設定型にあたります。
| 項目 | 残クレ | 普通のローン |
|---|---|---|
| 月々に払う部分 | 車両価格から残価を引いた分+利息 | 車両価格全体+利息 |
| 月々の金額 | 下がりやすい | 大きくなりやすい |
| 最後の支払い | 残価分(返す・買い取る・乗り換えるを選ぶ) | なし |
| 利息がかかる元金 | 残価分も含めた全体 | 車両価格全体 |
| 条件 | 走行距離や車の状態の条件があることが多い | 特になし |
ここが大事なところです。
例えばこんな会話を想像してみてください。
「月々19万円なら、なんとかなりそう」「でも、最後に614万円を払うか、車を返すかを選ぶことになりますよ」
見積書の月々だけを見ると、この最後の支払いを見落としがちなんです。
残クレで月々が下がるのは、残価の部分を「あとで払う」からです。残価の部分にも利息はかかっているので、トータルで安くなるわけではないんです。
残クレは「月々を下げる」買い方で、「総額を下げる」買い方ではありません。最後に買い取るなら普通ローンより総額は多くなります。数年で返す・乗り換えると決めている方には、値下がりの心配を減らせる買い方になります。
450 dで総支払額を比べてみよう
ここからは、実際の数字で比べてみます。
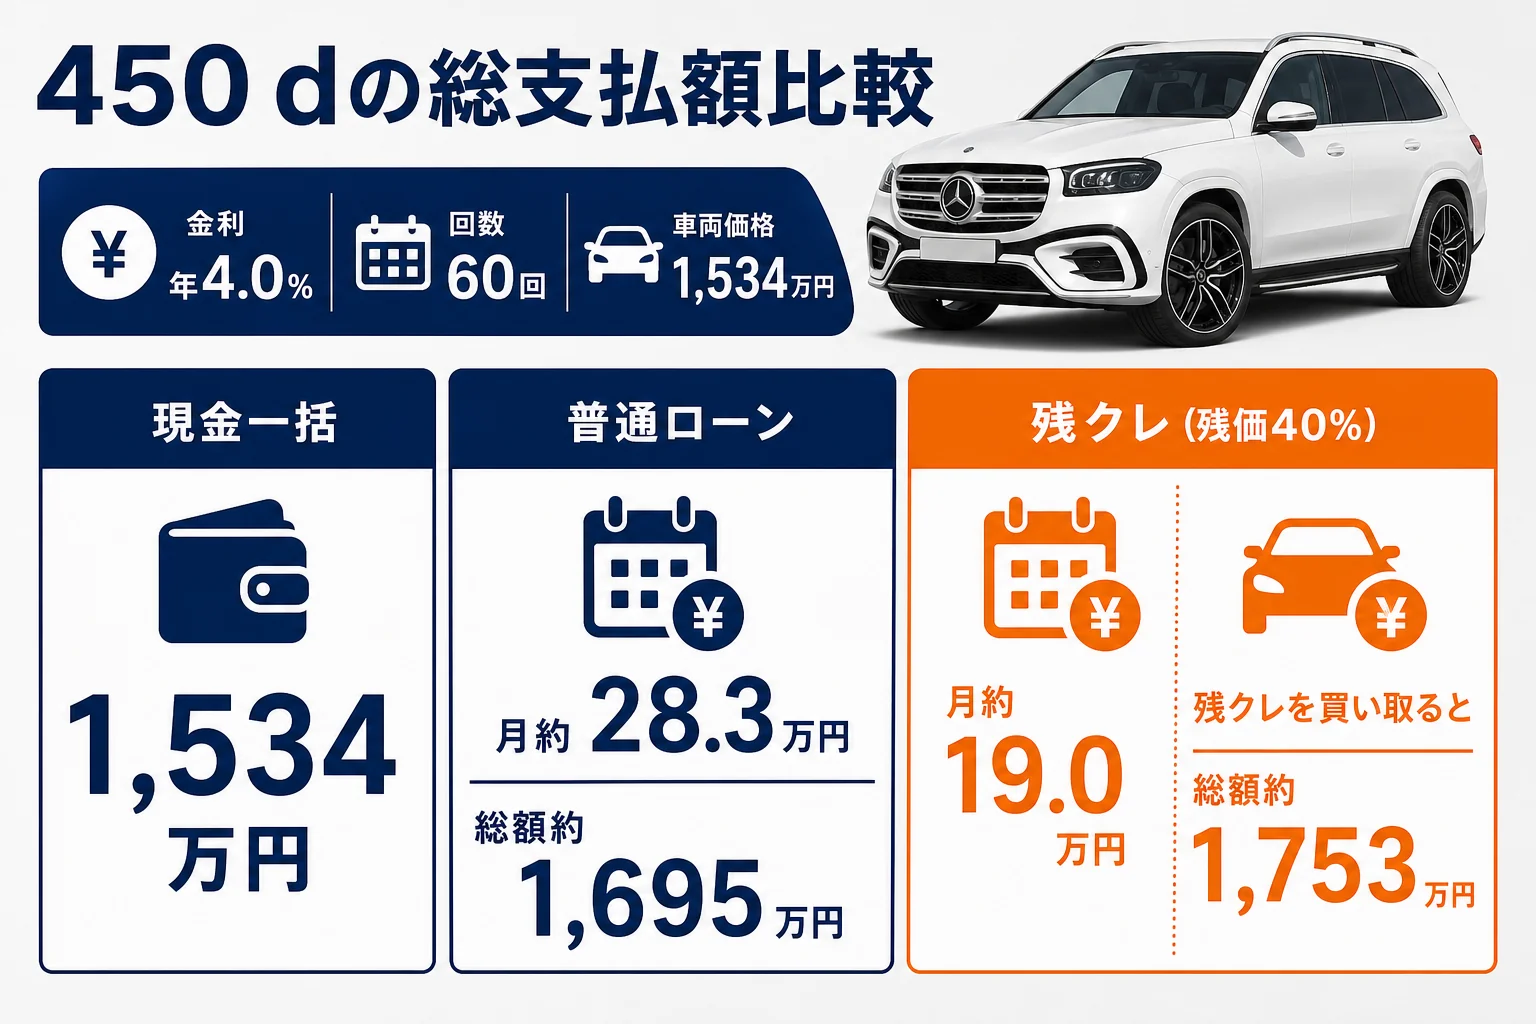
車両価格は、GLS 450 d 4MATIC Night Editionの1,534万円(2026年7月時点・メーカー希望小売価格・消費税込)です。金利は時期と契約で変わるので、仮に年4.0%と置きました。諸費用は含めていません。
| 買い方 | 月々の支払い | 5年間の支払い | 最後の支払い | 買い取った場合の総額 | 利息の合計 |
|---|---|---|---|---|---|
| 現金一括 | なし | なし | なし | 1,534万円 | 0円 |
| 普通ローン(頭金なし・60回) | 約28.3万円 | 約1,695万円 | なし | 約1,695万円 | 約161万円 |
| 残クレ(残価40%・60回) | 約19.0万円 | 約1,140万円 | 約614万円 | 約1,753万円 | 約219万円 |
| 残クレ(残価50%・60回) | 約16.7万円 | 約1,001万円 | 約767万円 | 約1,768万円 | 約234万円 |
残価率は仮に置いた数字で、実際の残価はプランと時期で変わります。計算は簡易的なもので、実際の契約では支払い回数の数え方などで少しずれます。
『月々で9万円も違うなら、残クレの方がよさそう』と感じますよね。ただ、買い取るとすると、普通ローンより約58万円多くなる計算です。
頭金を入れるとどうなる?
頭金を300万円入れて残クレ(残価40%・60回)にすると、月々は約13.5万円まで下がります。買い取った場合の総額は、頭金を含めて約1,722万円です。
頭金を入れると、利息がかかる元金が減るぶん、総額も少し下がります。手元の資金に余裕がある方は、頭金と月々のバランスで見積もりを比べてみてください。
残価率が高いほど得なの?
『残価率が高いプランの方がお得そう』と感じますよね。
ただ、上の表を見てみてください。残価率を40%から50%に上げると、月々は約19.0万円から約16.7万円に下がります。一方で、買い取った場合の総額は約1,753万円から約1,768万円に増えるんです。
残価が大きいほど、利息がかかる残りの金額も大きいまま進むからです。残価率の高さは「月々が軽い」ことを意味していて、「総額が安い」ことではありません。
返す時の値段が残価で決まっていれば、実際の売値が下がっても、その分を自分で負担しなくて済む場合があります。残価率が高いことには、値下がりへの備えという意味もあるんです。条件はプランで違うので、契約の前に確かめておきましょう。
5年後に手放すなら、どれが得?
実は、残クレの損得がはっきり分かれるのは「5年後に手放す時」なんです。
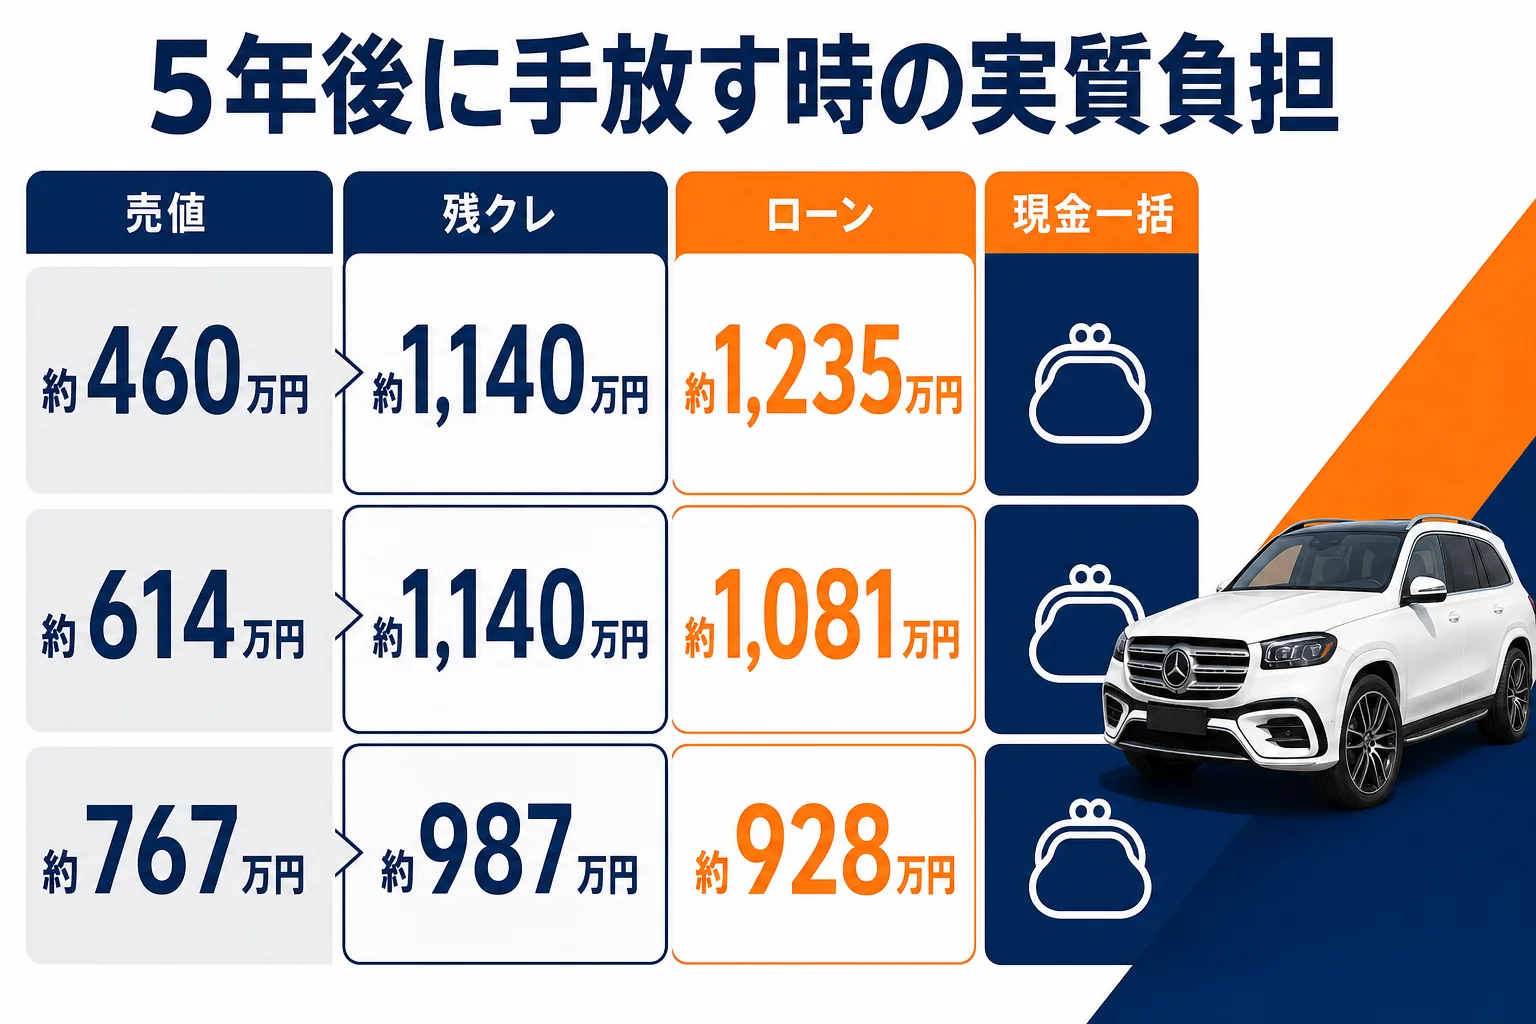
5年後に車を手放す前提で、車の代金だけの実質負担を比べてみました。現金一括と普通ローンは5年後に売った場合、残クレは返した場合(残価40%)です。
| 5年後の実際の売値 | 現金一括で買って売る | 普通ローンで買って売る | 残クレで返す |
|---|---|---|---|
| 約460万円(新車の30%) | 約1,074万円 | 約1,235万円 | 約1,140万円 |
| 約614万円(新車の40%) | 約920万円 | 約1,081万円 | 約1,140万円 |
| 約767万円(新車の50%) | 約767万円 | 約928万円 | 約987万円 |
売値が残価を上回った場合は、差額を受け取れる、または次の車に回せるとして計算しています。扱いはプランで違うので、契約の前に確かめておきましょう。
表から分かるのは、こういうことです。
- 売値が残価より下がった時は、残クレの方が普通ローンより負担が軽い
- 売値が残価と同じか上回った時は、普通ローンの方が負担が軽い
- 手元の現金を使えるなら、どの場合も現金一括が一番軽い
『じゃあ、5年後の売値が分からないと決められない?』その通りです。だからこそ、残クレは「値下がりへの保険」として考えると分かりやすいんです。
売る時の値段がどう変わるかはベンツGLSのリセールバリューで見ています。
残クレが向いている人・向いていない人
ここまでの計算から、向き不向きをまとめておきます。
- 3〜5年ごとに新しいモデルに乗り換えたい
- 5年後の値下がりが心配で、残価で守りたい
- 月々の支払いを抑えて、手元の資金を残したい
- 最後は買い取って長く乗るつもり
- 走行距離が年に多い
- 車をカスタムしたい・傷を気にせず使いたい
例えばこんな相談はよくあります。
「5年後には次のGLSに乗り換えたいんです」「それなら残クレで、乗り換えの時に残価を活かす方法がありますね」
逆に、「10年乗るつもり」という方なら、普通ローンや現金一括の方が総額は少なくて済みます。
契約前に確かめておきたい条件
残クレには、普通のローンには無い条件がいくつかあります。契約してから知ると困ることもあるので、先に見ておきましょう。
- 残価率と、残価の金額
- 金利(実質年率)と、手数料の有無
- 年間の走行距離の上限と、超えた時の精算
- 傷や汚れの精算の基準
- 最後に返す・買い取る・乗り換えるの手続き
- 途中で売りたくなった時の扱い
ウェルカムプランの金利や残価率は、時期やキャンペーンで変わります。このサイトでは断定できないので、数字は忘れずに見積書で確かめてください。
450 d Night Editionは23インチAMGホイールを履いています。縁石でこすった傷は、返す時の精算の対象になることがあります。返す前提で乗るなら、駐車の時に少し気をつけておくと安心です。
乗り換える時はどう進む?
残クレで一番使われるのが、最後に次の車へ乗り換える方法です。
流れはシンプルで、いまのGLSを販売店に返し、残価で精算して、新しい車の契約に移ります。売値が残価を上回っていれば、その差額を次の車の頭金に回せるプランもあります。
- 契約が終わる半年ほど前に、販売店へ乗り換えの相談をする
- いまの車の査定額と、残価の金額を並べて見る
- 差額がプラスなら次の頭金に、マイナスなら精算の方法を決める
- 新しい車の見積もりを、残クレと普通ローンの両方で出してもらう
『乗り換えるなら、査定は販売店だけでいいの?』と思う方もいますよね。買取店の査定額も見ておくと、残価との差額が本当に正しいか比べられます。
残クレ以外の選び方とあわせて比べよう
残クレを考えている方は、ほかの買い方とも一度並べてみるのがおすすめです。
| 買い方 | 月々 | 総額 | 向いている方 |
|---|---|---|---|
| 現金一括 | なし | 一番少ない | 手元資金に余裕がある |
| 普通ローン | 大きい | 残クレより少ない | 長く乗って自分のものにしたい |
| 残クレ | 小さい | 買い取ると多くなる | 数年で乗り換えたい |
| リース | 税や車検込みの月額 | 契約内容しだい | 手続きをまとめて月額にしたい |
『自分の年収で月々いくらまでなら大丈夫?』と気になる方は、ベンツGLSに乗るには年収いくら必要?で逆算の方法をまとめています。リースの費用はベンツGLSをリース・サブスクで乗る場合の費用で書いています。
- 何年乗るか、最後は返すか買い取るかを先に決める
- 残クレと普通ローンの両方で見積もりを出してもらう
- 総支払額と月々を並べて比べる
- 走行距離と精算の条件を確かめる
- 値引きと下取りを入れた総額で最後に判断する
同じ450 dでも、値引きや下取りの金額で月々は変わります。条件をそろえた見積もりで比べてみてください。
ベンツGLS買いたいドットコム
ベンツGLSの値段、先に相場を見ておく
今の車の買取相場と、ベンツGLSの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
値引きの進め方は、トップのベンツGLSの値引き相場と限界額で書いています。
よくある質問
ベンツGLSの残クレは損ですか?
最後に買い取るなら、普通ローンより総支払額は多くなります。仮に年4.0%・残価40%の試算では、450 dで約58万円多くなる計算です。数年で返す・乗り換えるなら、値下がりの心配を減らせる買い方になります。
450 dを残クレにすると月々いくらですか?
仮に金利年4.0%・残価40%・頭金なし・60回なら、月約19.0万円です。頭金300万円を入れると月約13.5万円になります。実際の数字は見積書で確かめてください。
残クレの残価率はどれくらいですか?
プランと時期で変わるので、このサイトでは断定していません。見積もりの席で、残価率と残価の金額を忘れずに確かめておきましょう。
残クレで走行距離を超えるとどうなりますか?
年間の走行距離に上限があり、超えた分が返す時の精算になることが多いです。走る距離が多い方は、契約の前に上限と精算の基準を確かめておきましょう。
残クレの途中で売ることはできますか?
残りの支払いを精算すれば売れる場合が多いですが、扱いはプランで違います。途中で手放す可能性がある方は、契約の前に手続きを聞いておくと安心です。
まとめ
- 残クレは月々を下げる買い方で、総額を下げる買い方ではない
- 450 d(1,534万円)で残価40%なら月約19.0万円、普通ローン60回は月約28.3万円(仮に年4.0%)
- 買い取ると総額は残クレ約1,753万円、普通ローン約1,695万円
- 5年後の売値が残価より下がった時は、残クレで返す方が負担が軽い
- 金利・残価率・走行距離の条件は見積書で忘れずに確かめる
コメント